





‘डिजिटल इंडिया’च्या माध्यमातून देशाने रोखविरहित अर्थव्यवस्थेकडे घेतलेली झेप आता एका नव्या वळणावर येऊन ठेपली आहे. UPI ने सामान्य माणसाच्या हातातील व्यवहार करण्याची पद्धतच बदलून टाकली. मात्र १५ ऑक्टोबर २०२६ पासून काही मोठ्या व्यापारी UPI व्यवहारांवर Merchant Discount Rate (MDR) लागू करण्याच्या निर्णयामुळे व्यापारी वर्गासमोर नव्या प्रश्नांची मालिका उभी राहिली आहे.
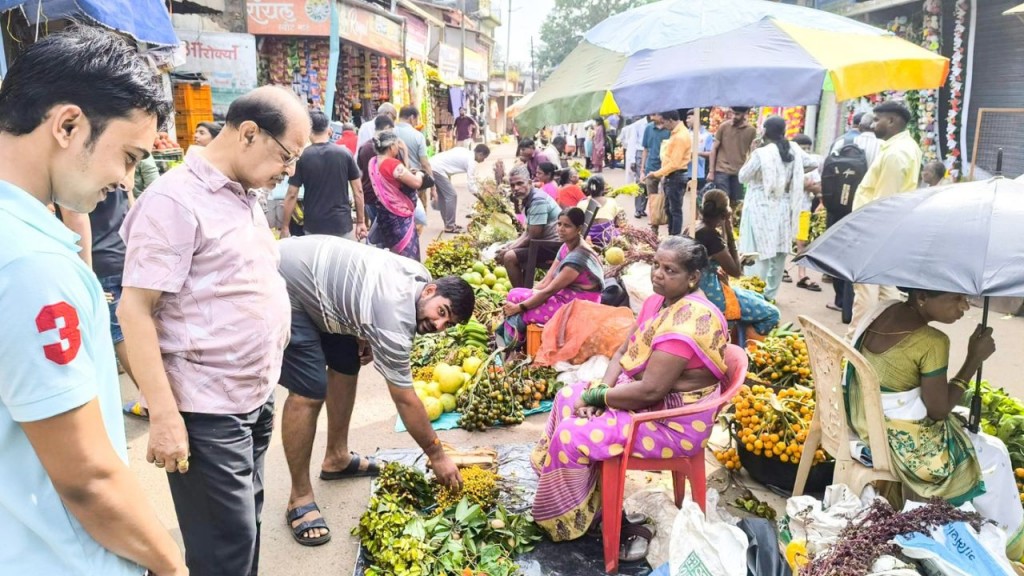
आजच्या काळात UPI हा केवळ तंत्रज्ञानाचा विषय राहिलेला नाही; तो सामान्य माणसाच्या दैनंदिन जीवनाचा अविभाज्य भाग बनला आहे. चहाच्या टपरीपासून मोठ्या दुकानापर्यंत, भाजीवाल्यापासून वैद्यकीय दुकानापर्यंत आणि छोट्या व्यवसायापासून मोठ्या उद्योगापर्यंत QR कोडच्या माध्यमातून पैसे स्वीकारणे सर्वसामान्य झाले आहे.
विशेष म्हणजे, डिजिटल व्यवहाराची सवय समाजातील अशा घटकांनाही लागली आहे ज्यांनी पूर्वी बँकिंग व्यवहार फारसे केले नव्हते. स्मार्टफोन आणि QR कोडमुळे ‘पैसे पाठवणे’ आणि ‘पैसे स्वीकारणे’ हे काही सेकंदांचे काम झाले आहे.
नेमका बदल काय होणार?
१५ ऑक्टोबर २०२६ पासून ₹2,000 पेक्षा जास्त रकमेच्या पात्र P2M अर्थात ग्राहकाकडून व्यापाऱ्याला होणाऱ्या काही UPI व्यवहारांवर 0.4% MDR आकारला जाणार आहे. या शुल्काची कमाल मर्यादा प्रति व्यवहार ₹300 असेल. त्याचवेळी P2P म्हणजे एका व्यक्तीकडून दुसऱ्या व्यक्तीला होणारे UPI व्यवहार विनाशुल्क राहतील. ₹2,000 पर्यंतचे व्यापारी व्यवहारही MDR पासून मुक्त राहतील. केंद्र सरकारच्या माहितीनुसार सुमारे 96% P2M व्यवहारांवर या बदलाचा परिणाम होणार नाही.
लहान व्यापाऱ्यांना काही संरक्षण देण्यात आले आहे. UPI QR द्वारे महिन्याला ₹1 लाखांपर्यंत व्यवहार स्वीकारणाऱ्या पात्र छोट्या व्यापाऱ्यांना MDR मधून सूट देण्यात आली आहे. त्यामुळे हा निर्णय प्रत्येक व्यापाऱ्याला समान प्रमाणात लागू होणार नाही.
म्हणूनच ‘UPI बंद होणार’ किंवा ‘प्रत्येक UPI व्यवहारावर शुल्क लागणार’ असा गैरसमज होऊ नये. पण त्याच वेळी मोठ्या मूल्याचे व्यापारी व्यवहार करणाऱ्या व्यापाऱ्यांच्या खर्चाचा प्रश्न गंभीरपणे विचारात घेणे आवश्यक आहे.
व्यापाऱ्यांची चिंता समजून घेणे गरजेचे
व्यापार करणे आज पूर्वीसारखे सोपे राहिलेले नाही. वाढती स्पर्धा, भाडे, वीज, कर्मचारीवर्गाचा खर्च, करप्रणाली, डिजिटल साधनांचा खर्च, वाहतूक आणि बदलती ग्राहकांची अपेक्षा या सर्वांचा व्यापाऱ्यांच्या नफ्यावर परिणाम होत असतो. अशा परिस्थितीत प्रत्येक व्यवहारावर लागणारा अतिरिक्त खर्च हा व्यापाऱ्यासाठी महत्त्वाचा ठरतो. समजा एखाद्या व्यापाऱ्याला ₹50,000 चे पात्र UPI पेमेंट मिळाले, तर 0.4% MDR म्हणजे ₹200. ₹1 लाखांच्या पात्र व्यवहारावर कमाल मर्यादेमुळे ₹300 शुल्क लागू शकते.
मोठ्या उलाढालीच्या व्यवसायासाठी ही रक्कम कदाचित व्यवस्थापित करता येईल; परंतु कमी नफा असलेल्या व्यवसायासाठी प्रत्येक व्यवहाराचा खर्च महत्त्वाचा असतो. त्यामुळे व्यापारी संघटनांनी आणि शासनाने या बदलाचा लघु व मध्यम व्यापाऱ्यांवर प्रत्यक्ष आर्थिक परिणाम काय होईल, याचा सातत्याने आढावा घेणे आवश्यक आहे.
हा खर्च शेवटी कोण उचलणार ?
सरकारने स्पष्ट केले आहे की MDR हा ग्राहकांकडून थेट वसूल करण्याचा शुल्क नाही आणि बँकांना व्यापाऱ्यांनी हा खर्च ग्राहकांवर टाकू नये याबाबत सूचना देण्यात आल्या आहेत. तसेच MDR हा सरकारकडे कर म्हणून जमा होणारा पैसा नसून पेमेंट व्यवस्थेतील संबंधित घटकांमध्ये वितरित होणारा शुल्क आहे. तरीही व्यवहारात प्रश्न उरतोच व्यापाऱ्याच्या खर्चात वाढ झाली तर त्याचा परिणाम त्याच्या व्यवसायावर किंवा वस्तूंच्या किंमतीवर होणार नाही का? हा प्रश्न केवळ व्यापाऱ्यांचा नाही; तो ग्राहकांचाही आहे.
म्हणूनच या नियमाची अंमलबजावणी करताना व्यापाऱ्यांकडून ग्राहकांकडून वेगळे UPI शुल्क घेतले जात नाही ना, यावर प्रभावी देखरेख आवश्यक आहे. शासनाने अशा तक्रारींसाठी पारदर्शक, सोपी आणि जलद यंत्रणा उपलब्ध करून द्यायला हवी.
UPI मुळे मिळालेली पारदर्शकता गमावता कामा नये
UPI ची सर्वात मोठी ताकद म्हणजे पारदर्शकता आणि व्यवहाराची नोंद. आपण कोणाला किती पैसे दिले, कोणत्या दिवशी दिले, कोणत्या खात्यात गेले—याची डिजिटल नोंद उपलब्ध राहते. रोख पैशाच्या तुलनेत हा मोठा बदल आहे. व्यापाऱ्यालाही व्यवहाराचा डिजिटल पुरावा मिळतो आणि ग्राहकालाही आपल्या खर्चाचा मागोवा घेता येतो. करप्रणाली, लेखा व्यवस्था आणि आर्थिक शिस्त यासाठीसुद्धा डिजिटल व्यवहार उपयुक्त ठरतात. म्हणून शुल्काच्या प्रश्नामुळे व्यापारी पुन्हा मोठ्या प्रमाणावर रोख व्यवहाराकडे वळले, तर डिजिटल अर्थव्यवस्थेच्या पारदर्शकतेवर त्याचा विपरीत परिणाम होण्याची शक्यता नाकारता येत नाही.
रोख व्यवहार वाढणे हा योग्य पर्याय ठरेल का ?
जर काही व्यापाऱ्यांना डिजिटल व्यवहाराचा खर्च परवडत नसेल आणि त्यांनी QR कोडद्वारे पैसे स्वीकारणे कमी केले, तर ग्राहकांसमोर पुन्हा रोख रकमेचा प्रश्न निर्माण होऊ शकतो. रोख व्यवहारात सुट्ट्या पैशांची समस्या, रोकड वाहून नेण्याचा धोका, बनावट नोटांची शक्यता, व्यवहाराची नोंद न राहणे आणि बँकिंग व्यवस्थेवरील अतिरिक्त अवलंबित्व अशा अनेक अडचणी आहेत. म्हणूनच UPI सारख्या सोयीच्या व्यवस्थेला प्रोत्साहन देताना व्यापाऱ्यांवरील आर्थिक भार आणि डिजिटल व्यवस्थेची दीर्घकालीन शाश्वतता यांच्यात योग्य समतोल साधणे गरजेचे आहे.
या निर्णयाचा विरोध किंवा समर्थन करण्यापेक्षा काही मूलभूत प्रश्नांची उत्तरे मिळणे अधिक महत्त्वाचे आहे.
१. MDR मुळे लहान व मध्यम व्यापाऱ्यांच्या नफ्यावर प्रत्यक्ष किती परिणाम होणार?
२. ग्राहकांकडून कोणत्याही स्वरूपात अतिरिक्त UPI शुल्क घेतले जाणार नाही, याची प्रभावी अंमलबजावणी कशी होणार?
३. व्यापाऱ्यांसाठी MDR ची गणना आणि वसुली पूर्णपणे पारदर्शक असेल का?
४. डिजिटल व्यवहार वाढवण्यासाठी शासनाने आतापर्यंत दिलेल्या प्रोत्साहनानंतर आता शुल्क आकारण्याची गरज का निर्माण झाली, याचा स्पष्ट सार्वजनिक आढावा दिला जाईल का?
५. भविष्यात MDR मध्ये वाढ करण्याचा निर्णय घेतला तर व्यापारी आणि ग्राहकांना त्याची पूर्वकल्पना व सल्लामसलत दिली जाईल का?
६. ग्रामीण भागातील आणि अत्यंत कमी नफ्यावर व्यवसाय करणाऱ्या व्यापाऱ्यांसाठी आणखी कोणत्या सवलती देता येतील?
हे प्रश्न विचारणे म्हणजे डिजिटल इंडियाचा विरोध करणे नव्हे. उलट डिजिटल इंडियाची व्यवस्था अधिक मजबूत आणि सर्वसमावेशक व्हावी, यासाठी हे प्रश्न विचारणे आवश्यक आहे.
कोणत्याही नव्या शुल्कव्यवस्थेमुळे व्यापारी आणि ग्राहक यांच्यात गैरसमज निर्माण होऊ नयेत. ‘UPI वर शुल्क आहे, म्हणून ग्राहकानेच पैसे द्यावेत’ अशी पद्धत निर्माण झाली तर त्यातून अनावश्यक वाद निर्माण होऊ शकतात. ग्राहकाला UPI ही पूर्वीप्रमाणेच सोपी आणि विश्वासार्ह पद्धत वाटली पाहिजे. त्याच वेळी व्यापाऱ्यालाही प्रत्येक डिजिटल व्यवहारामुळे तोटा होत आहे, अशी भावना निर्माण होता कामा नये. डिजिटल व्यवहाराची जबाबदारी फक्त व्यापारी किंवा ग्राहकाची नसून संपूर्ण पेमेंट इकोसिस्टमची आहे. UPI ही केवळ सुविधा नाही, तर देशाची डिजिटल पायाभूत व्यवस्था आहे
गेल्या काही वर्षांत UPI ने भारताच्या डिजिटल व्यवहार संस्कृतीत मोठा बदल घडवून आणला आहे. त्यामुळे त्याकडे केवळ शुल्क वसूल करण्याच्या दृष्टीने न पाहता, एक दीर्घकालीन सार्वजनिक डिजिटल पायाभूत व्यवस्था म्हणून पाहण्याची गरज आहे. व्यवस्था चालवण्यासाठी पायाभूत सुविधा, सायबर सुरक्षा, तंत्रज्ञान आणि ग्राहकसेवा यासाठी खर्च होतो, हेही वास्तव आहे. सरकारने MDR लागू करण्यामागे UPI परिसंस्थेची दीर्घकालीन आर्थिक शाश्वतता, तंत्रज्ञान आणि सुरक्षेसाठी गुंतवणूक करण्याची गरज असल्याचे सांगितले आहे. पण त्याचवेळी व्यापाऱ्यांवर अनावश्यक आर्थिक भार पडणार नाही आणि ग्राहकांचा डिजिटल व्यवहारावरील विश्वास कमी होणार नाही, याची काळजी घेणे तितकेच आवश्यक आहे.